El Gobierno dio por concluida la apertura automática de cuentas de inversión infantiles. Para recibir el dinero federal hay requisitos adicionales. Para los padres inmigrantes, la ciudadanía del niño y el tipo de número de Seguro Social cambian la respuesta.
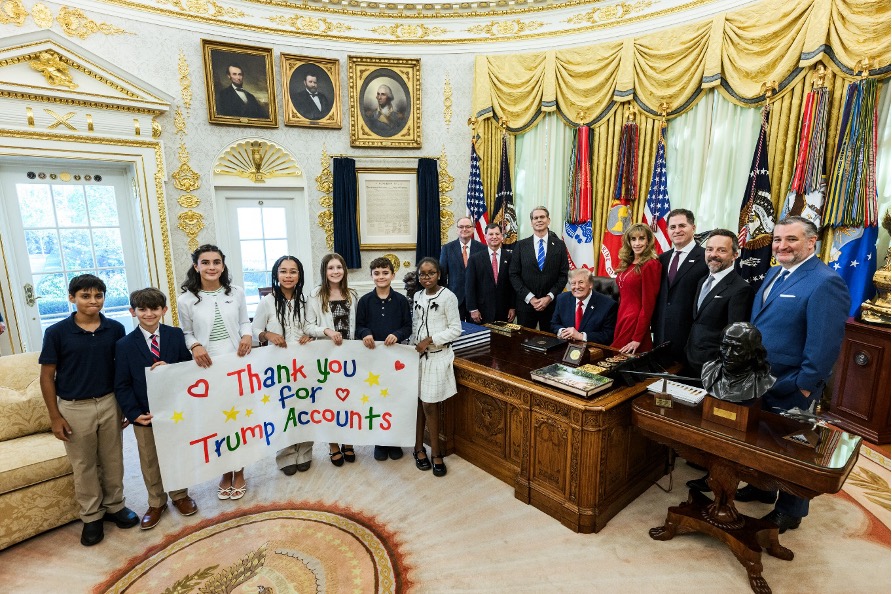
Una cuenta de inversión ya puede existir a nombre de tu hijo, aunque todavía no hayas hecho ningún trámite. El 7 de octubre de 2026, la Casa Blanca anunció la creación de casi 70 millones de cuentas infantiles conocidas como Trump Accounts, más de 60 millones mediante inscripción automática. El anuncio afecta potencialmente a millones de familias hispanas, pero encierra una distinción decisiva: abrir una cuenta no significa que todos sus titulares obtengan $1,000 del Gobierno.
Las cuentas están destinadas a ayudar a niños y adolescentes a invertir a largo plazo. La aportación federal de $1,000 existe, está activa y tiene reglas muy concretas. También participan empleadores y donantes particulares. Esta guía explica quién entra, cómo reclamar la cuenta y qué ocurre cuando los padres o el menor tienen un estatus migratorio distinto.

Qué cambió el 7 de octubre: creación automática, no reparto universal de $1,000
El nuevo dato nacional proviene de la comunicación oficial de la Casa Blanca del 7 de octubre. Según esa publicación, el Gobierno dio por completado el proceso de inscripción automática de menores con número de Seguro Social elegible y anunció más de $4,500 millones depositados desde el lanzamiento del programa el 4 de julio.
Ese dinero no se repartió uniformemente entre 70 millones de menores. Una parte procede de aportaciones federales de $1,000, otra de familiares y amigos y otra de filántropos. Además, una cuenta creada administrativamente puede necesitar reclamación y verificación de identidad antes de que la familia pueda gestionarla.
Quién recibe los $1,000 del Gobierno: los cinco requisitos
El Servicio de Impuestos Internos (IRS, Internal Revenue Service) detalla la aportación piloto federal de $1,000. En términos prácticos, deben reunirse estos criterios:
- El menor es ciudadano de Estados Unidos.
- Nació entre el 1 de enero de 2025 y el 31 de diciembre de 2028, inclusive.
- Tiene un número de Seguro Social (SSN, Social Security Number) válido.
- Un representante autorizado realiza la elección del aporte y cumple las reglas de hijo calificado exigidas por el IRS.
- No se ha procesado previamente otra solicitud del mismo aporte piloto para ese niño.
No aparece un requisito general de salario mínimo o ingreso máximo familiar para recibir esos $1,000 federales. Tampoco es un pago mensual: es una sola aportación por niño elegible. El derecho a solicitarla y el momento efectivo de la acreditación deben comprobarse en los canales oficiales.
¿Los inmigrantes también pueden beneficiarse? Sí, pero no todos de la misma manera
Una familia puede tener un padre nacido en otro país, una madre con residencia permanente, un hijo ciudadano estadounidense y otro hijo no ciudadano. En esa misma casa, la respuesta puede ser distinta para cada niño. La normativa distingue ser dueño de la cuenta de recibir la aportación pública de $1,000.
Cuenta: sí. Puede pedir los $1,000 si cumple las demás condiciones y se solicita el aporte. Tener la cuenta abierta automáticamente no sustituye reclamarla.
Cuenta: sí. No recibe los $1,000 de este programa federal por su año de nacimiento. Podría recibir aportes familiares o privados si califica.
Cuenta: potencialmente sí, según el IRS. El formulario no exige ciudadanía para establecer la cuenta inicial. $1,000: no, porque esa aportación sí exige ciudadanía.
Cuenta: no por esta vía mientras no reúna el requisito del SSN. Un ITIN por sí solo no sustituye el SSN del menor.
Padres indocumentados con un hijo ciudadano estadounidense
Si el hijo nació en Estados Unidos, es ciudadano, tiene un SSN válido y nació en los años cubiertos, la situación migratoria de sus padres no aparece como motivo de exclusión del aporte federal en los requisitos publicados por el IRS. El adulto sí debe ser una persona autorizada para tramitar y reclamar la cuenta y puede tener que acreditar su identidad y el parentesco. No se debe prometer que toda activación será automática o que todos los casos de familias mixtas se resolverán igual.
Menores inmigrantes que tienen Seguro Social, pero no ciudadanía
Las instrucciones del Formulario 4547 permiten establecer la cuenta para menores de 18 años con un SSN válido para trabajar, sin incluir la ciudadanía como requisito general de la cuenta inicial. Para un número marcado como válido solo con autorización del Departamento de Seguridad Nacional (DHS, Department of Homeland Security), la validez depende de que esa autorización esté vigente. Sin ciudadanía, no corresponde el aporte piloto federal de $1,000.
¿Qué pasa si el adulto no tiene Seguro Social, pero sí ITIN?
El IRS aclara que determinados adultos extranjeros sin SSN pueden consignar un Número de Identificación Personal del Contribuyente (ITIN, Individual Taxpayer Identification Number) en la parte de información del solicitante del Formulario 4547. Es una precisión importante para hogares inmigrantes. No implica que el ITIN sirva como sustituto del SSN obligatorio del niño, ni elimina eventuales verificaciones del portal o de identidad.
Cómo reclamar la cuenta de tu hijo, paso a paso
El proceso debe comenzar desde páginas oficiales, no desde enlaces enviados por desconocidos. Según el Tesoro, la aplicación está disponible en dispositivos móviles y también existe una versión web. Si habías presentado el Formulario 4547 previamente, revisa el estado de la elección antes de intentar repetirla.
El dinero real que ha entrado: fondos públicos, aportes familiares y grandes donaciones
El comunicado de la Casa Blanca presenta tres canales principales de depósitos: aproximadamente $1,300 millones de aportes federales de $1,000, más de $600 millones de familiares y amigos y $2,600 millones de donaciones filantrópicas. El total supera $4,500 millones. Son cifras oficiales anunciadas por la Administración, no una auditoría independiente de Clave Central.
¿De dónde salieron los más de $4,500 millones?
Montos declarados por la Casa Blanca el 7 de octubre de 2026. Las barras aparecen proporcionalmente sobre una escala de $2,600 millones.
¿Qué son los $250 adicionales que prometieron Michael y Susan Dell?
El compromiso anunciado en diciembre de 2025 por el empresario Michael Dell y Susan Dell asciende a $6,250 millones para depositar $250 por menor beneficiario, con una meta de hasta 25 millones de niños. Es dinero filantrópico privado, no otra prestación universal del Gobierno. El plan se centra en edades infantiles y criterios asociados con zonas postales. La Casa Blanca documentó el compromiso original.
La elegibilidad de las donaciones puede depender de criterios específicos y ajustes del programa. Por eso, que un niño no tenga derecho a los $1,000 federales no determina por sí solo si puede recibir una aportación privada. Tampoco es correcto afirmar que todos recibirán simultáneamente $1,250.
¿Dónde se invierte el dinero y quién lo controla?
El Tesoro anunció como inversión inicial predeterminada el SPDR Portfolio S&P 500 ETF (SPYM), un fondo cotizado en bolsa (ETF, exchange-traded fund) que sigue al índice S&P 500. También seleccionó otras opciones de bajo costo vinculadas a índices estadounidenses, cuya disponibilidad adicional se anunció de manera gradual. El detalle figura en el comunicado del Tesoro sobre inversiones.
Una inversión bursátil puede producir ganancias, pero también pérdidas. El valor de una cuenta no es equivalente a una cuenta de ahorros bancaria asegurada. El niño es el beneficiario y titular económico; padres o tutores administran la cuenta según las reglas hasta la mayoría de edad.
Gráfico interactivo: cuánto podrían crecer $1,000 con distintos aportes mensuales
Para comprender la diferencia entre el capital aportado y el rendimiento hipotético, Clave Central preparó tres escenarios que el lector puede seleccionar. El cálculo es educativo y utiliza un supuesto fijo de rendimiento, no una predicción del S&P 500 ni una promesa del programa.
Gráfico interactivo: ¿en cuánto podría convertirse una cuenta de $1,000?
Selecciona una aportación adicional mensual. El cálculo supone un aporte inicial único de $1,000 al nacer, 18 años de inversión y un rendimiento hipotético constante de 5% anual, capitalizado mensualmente, antes de impuestos y costos. No es una proyección del Gobierno ni una rentabilidad garantizada.
Atención: para los niños sin derecho a la aportación federal de $1,000, este ejemplo no describe su saldo inicial. La bolsa estadounidense tiene años positivos y negativos; puede haber pérdidas y los retiros posteriores pueden generar impuestos y penalidades.
¿Cuánto puede poner la familia y qué pasa si el empleador también aporta?
La regla general establece un máximo de $5,000 al año por niño para contribuciones ordinarias sujetas al límite, con ajustes por inflación posteriores. Los empleadores pueden aportar hasta $2,500 al año bajo las condiciones fiscales previstas, pero esos $2,500 se cuentan dentro del límite total de $5,000, no encima de él. El aporte federal piloto de $1,000 y ciertas donaciones calificadas canalizadas por el Tesoro no consumen ese límite.
Ejemplo: si el empleador aporta $2,000, la familia y otros contribuyentes sujetos al límite podrían aportar hasta $3,000 más durante ese año, suponiendo que no existan otras aportaciones que consuman el tope. El hecho de que una empresa pueda contribuir no significa que esté obligada a hacerlo.
¿Qué pasa a los 18 años? La diferencia entre invertir y recibir dinero libre de impuestos
Antes de llegar a la edad prevista, la norma generalmente limita los retiros. Al terminar el periodo de crecimiento especial, la cuenta funciona bajo reglas semejantes a las de una cuenta individual de jubilación tradicional (IRA, Individual Retirement Arrangement). Eso implica posibles consecuencias fiscales y, para ciertos retiros tempranos, penalidades, aunque la ley contempla excepciones específicas. No deben presentarse estudios, vivienda o negocios como gastos automáticamente libres de impuestos.
Para muchas familias, la ventaja es comenzar a invertir temprano sin exigir grandes depósitos adicionales. La principal limitación es la falta de liquidez: no sustituye un fondo de emergencia, un seguro médico ni una reserva para pagar alquiler, alimentación o transporte.
Qué significa para la comunidad hispana: oportunidades reales y obstáculos prácticos
- Familias mixtas: un hijo ciudadano puede tener acceso al aporte de $1,000 aunque sus padres sean inmigrantes; hay que comprobar documentación y representación legal.
- Padres con barreras digitales o idiomáticas: la aplicación requiere verificación; el Formulario 4547 y sus instrucciones están disponibles en español.
- Trabajadores con empresas participantes: las aportaciones patronales pueden convertir un beneficio laboral en ahorro para el hijo, si la empresa las ofrece.
- Familias con ingresos ajustados: pueden reclamar un aporte elegible sin obligarse a depositar $5,000 propios al año.
- Menores no ciudadanos con SSN válido: podrían tener cuenta, pero no hay que confundir esa posibilidad con el derecho al depósito federal.
- Fraudes financieros: la novedad abre espacio a falsos gestores que prometen acelerar dinero o reclamarlo a cambio de tarifas.
Cómo evitar estafas con las cuentas infantiles
El Departamento del Tesoro advirtió expresamente sobre intentos de fraude. Las primeras comunicaciones de activación para solicitantes previos se enviaron desde no-reply@TrumpAccounts.Treasury.gov, pero incluso un mensaje que muestra un remitente conocido puede falsificarse. Abre directamente la web oficial para verificar. Nadie debe pedirte por teléfono o WhatsApp contraseñas, códigos temporales ni transferencias para liberar los $1,000.
Lo confirmado, lo que depende de cada niño y lo que no debe darse por seguro
El anuncio de casi 70 millones de cuentas creadas, las reglas del Formulario 4547, el aporte federal piloto y la apertura de la aplicación oficial.
Que un menor tenga derecho a $1,000, reciba $250 privados o pueda completar una activación específica con los documentos disponibles.
Rentabilidad bursátil, saldos futuros de cientos de miles de dólares o ausencia de impuestos en los retiros.
Rumores de pagos universales e intermediarios que ofrecen dinero inmediato por una tarifa o que piden claves personales.
Qué debe hacer hoy una familia
La primera pregunta no es cuánto dinero ganará la cuenta dentro de 18 años. Es si el niño tiene un SSN válido y si, además, es ciudadano nacido entre 2025 y 2028. Con esas dos respuestas ya se puede distinguir el trámite de la cuenta de la solicitud de $1,000. Después corresponde reclamarla en los canales oficiales, verificar el estado y decidir si conviene o no aportar dinero propio.
Para ampliar, lee en Clave Central cómo construir crédito desde cero en Estados Unidos y nuestra investigación sobre estafas por WhatsApp y suplantación de agencias federales.
20 preguntas frecuentes sobre las nuevas cuentas para niños
¿Todos los casi 70 millones de niños recibirán $1,000?
No. La cifra se refiere a cuentas creadas. La aportación federal única corresponde a niños ciudadanos estadounidenses nacidos entre 2025 y 2028, con SSN válido y solicitud debidamente realizada.
¿Tengo que reclamar la cuenta si el Gobierno la abrió automáticamente?
Sí, para administrarla, consultar aportaciones y completar los procedimientos correspondientes. La Casa Blanca instruye a padres o tutores a reclamarla mediante la aplicación oficial.
¿Mi hijo ciudadano puede recibir los $1,000 si yo soy inmigrante indocumentado?
La ciudadanía o el estatus de los padres no aparecen como requisito de elegibilidad del aporte federal en las instrucciones del IRS; sí importan ciudadanía, edad, SSN y demás condiciones del menor. El adulto debe poder identificarse y actuar como representante autorizado. Si tu situación es compleja, consulta al IRS o a un asesor calificado.
¿Y si mi hijo nació fuera de Estados Unidos, pero ya es ciudadano?
Nacer fuera del país no elimina automáticamente el derecho: lo decisivo es que sea ciudadano estadounidense, haya nacido en 2025–2028, tenga SSN válido y cumpla los demás requisitos.
¿Y si mi hijo tiene green card, permiso de trabajo o DACA, pero no ciudadanía?
La cuenta puede estar disponible si tiene un SSN válido para trabajar y cumple la edad y las demás condiciones, conforme al IRS; no tiene derecho a los $1,000 del programa federal mientras no sea ciudadano. La validez de un SSN restringido depende de que la autorización laboral siga vigente.
¿Se puede abrir la cuenta solamente con un ITIN del niño?
No. Para el menor, el IRS exige un número de Seguro Social válido para trabajar. El ITIN del padre o madre, cuando corresponde, es un dato distinto.
¿Puede usar ITIN el padre o tutor inmigrante que hace el trámite?
Las instrucciones en español del Formulario 4547 prevén que un adulto extranjero, residente o no residente, sin SSN elegible consigne su ITIN. Eso no garantiza que todos los pasos de activación en la aplicación sean idénticos: confirma la opción disponible o pide asistencia oficial.
¿Qué ocurre si mi hijo nació en 2024?
Puede tener cuenta si cumple los requisitos generales, pero no recibe los $1,000 federales, porque el programa piloto abarca nacimientos entre 2025 y 2028. Podría ser elegible a una donación privada distinta.
¿Qué son los $250 de Michael y Susan Dell?
Son aportes filantrópicos separados de los $1,000 federales. Se anunció un compromiso de $6,250 millones para beneficiar hasta a 25 millones de menores, sujeto a criterios del programa, incluidos edad y zona geográfica. No todos los niños recibirán esos $250.
¿Debo poner $5,000 todos los años?
No. $5,000 es el límite general anual combinado para aportes sujetos a ese tope, no una obligación ni una cantidad que entrega el Gobierno.
¿Mi empresa puede contribuir?
Sí. Se permiten aportes patronales de hasta $2,500 anuales con tratamiento fiscal especial, sujetos al límite global de $5,000 por niño y a las reglas vigentes del empleador.
¿Dónde se invierte el dinero?
Al inicio, el Tesoro seleccionó como inversión predeterminada un fondo cotizado que replica al S&P 500, el SPDR Portfolio S&P 500 ETF (SPYM). También anunció otras opciones de fondos indexados de bajo costo cuya habilitación se realizaría gradualmente.
¿Puedo sacar el dinero antes de los 18 años para una emergencia?
Por regla general, no durante el periodo de crecimiento. Hay excepciones legales específicas, como ciertos traspasos autorizados, pero no es una cuenta de emergencia familiar.
¿Qué pasa cuando el hijo cumple 18?
La cuenta pasa a regirse principalmente por normas similares a una cuenta IRA tradicional. Puede haber impuestos y, según la edad, el motivo y la excepción aplicable, penalidades por retiros anticipados. No todo retiro queda libre de impuestos.
¿Los $1,000 son un regalo en efectivo que el padre puede retirar?
No. Se depositan en una cuenta de inversión propiedad del hijo. No son un cheque libre para que la familia lo gaste.
¿Se pierde el dinero si cae la bolsa?
El valor de la inversión puede bajar y no está garantizado por el Gobierno como un depósito bancario asegurado. El rendimiento futuro es incierto.
¿Cómo evito estafas para activar la cuenta?
Entra escribiendo TrumpAccounts.gov, utiliza enlaces oficiales y no entregues contraseñas, códigos temporales ni datos bancarios por mensajes. El Tesoro publica el teléfono 1-866-USA-4547 para asistencia.
¿Cuesta dinero abrir o reclamar la cuenta?
El Departamento del Tesoro dice que no existe un cargo por abrir una cuenta. Desconfía de quien te cobre por liberar el depósito federal.
¿Si tengo varios hijos puedo solicitar una cuenta por cada uno?
Sí, siempre que cada niño reúna las condiciones. El Formulario 4547 permite incluir datos de varios menores; revisa por separado los requisitos del aporte de $1,000.
¿Cómo verifico si mi hijo ya recibió el depósito?
Tras reclamar y activar la cuenta, consulta el estado y balance en la aplicación o portal oficiales. No uses enlaces de supuestas listas de beneficiarios compartidas por WhatsApp.
Fuentes
Documentación oficial utilizada para verificar los datos y requisitos principales:
- Casa Blanca: anuncio del 7 de octubre de 2026 sobre las cuentas infantiles y depósitos.
- IRS: instrucciones en español del Formulario 4547 y requisitos del aporte de $1,000.
- Departamento del Tesoro: inversiones iniciales y fondos indexados.
Clave Central informa sobre reglas públicas y trámites, pero no sustituye asesoramiento tributario, financiero ni legal individual. Las cifras de rendimiento son ejemplos didácticos y no constituyen una garantía.